Le transport maritime en mer Rouge se redresse, mais la hausse des coûts maintient le risque d’inflation vivant
29 octobre 2026
29 octobre 2026
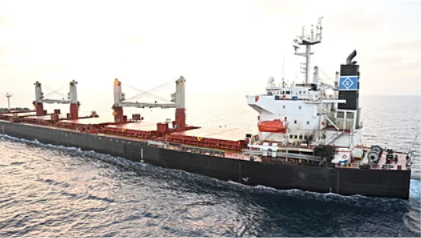
La navigation maritime en mer Rouge connaît un retour, mais la reprise est loin d’être complète. Selon Bank of America, le trafic via le canal de Suez s’est redressé à 65 % des niveaux normaux, contre 50 % en septembre. Cette amélioration suggère que davantage de porte-conteneurs reviennent sur la route de la mer Rouge après des mois de déviations autour du cap de Bonne-Espérance. Cependant, les données du secteur dressent un tableau plus nuancé. Lloyd’s List Intelligence a rapporté 1 228 transits de Suez en septembre, soit une hausse de 21 % en glissement annuel mais encore 39 % en dessous des niveaux d’avant la crise. Alphaliner a constaté que 63 % de la capacité déployée de conteneurs en Extrême-Orient–Europe était revenue vers la route de la mer Rouge fin octobre, proche du chiffre principal mais mesurant un commerce spécifique plutôt que l’ensemble du transport maritime en mer Rouge.
La reprise ne se traduit pas par une réduction des coûts dans tous les domaines. Les tarifs des pétroliers restent exceptionnellement élevés, avec de très grands transporteurs de pétrole brut (VLCC) affichant des bénéfices moyens d’environ 642 000 $ par jour, selon Clarksons Research (CKN.L). Certaines routes ont été rapportées nettement plus hautes. Les taux de vrac sec ont également augmenté de 31 % d’une année sur l’autre, bien que ce chiffre n’ait pas pu être vérifié de manière indépendante. « Le risque d’inflation est crédible, mais l’amélioration du trafic ne signifie pas automatiquement ni un transport moins cher ni une hausse imminente de l’inflation des consommateurs », a déclaré un analyste du transport maritime, qui a demandé à ne pas être nommé car il n’était pas autorisé à s’exprimer publiquement.
Le principal canal d’inflation est constitué par des coûts livrés plus élevés pour les biens importés et l’énergie. Mais les preuves examinées n’établissent pas une augmentation spécifique de l’inflation mondiale attribuable à la combinaison reprise et coût. Il est préférable de le décrire comme un risque d’inflation persistant plutôt que comme une prévision quantifiée. Les tarifs de spots des conteneurs sur les routes Extrême-Orient–Europe du Nord s’élevaient à 3 698 $ par conteneur de 40 pieds au 23 octobre, en hausse de 6,8 % en une semaine, selon Xeneta. Les tarifs méditerranéens ont atteint 4 442 $, en hausse de 5,8 %. Les deux restaient néanmoins nettement en dessous de leurs pics de juillet.
Le retour à Suez raccourcit les voyages et réduit la capacité des navires, ce qui exerce normalement une pression à la baisse sur les tarifs de fret. Mais cet effet est compensé par d’autres forces. La demande a été forte : Xeneta rapporte que les volumes en Extrême-Orient et en Europe ont augmenté de 12,2 % au cours des sept premiers mois de 2026, ce qui explique pourquoi les tarifs ont récemment augmenté malgré le retour de la capacité. Les coûts du carburant sont également un facteur. Le fioul très faible en soufre de Singapour était proposé à 881 $ la tonne, en hausse de 97 % par rapport à un an, selon Alphaliner. Cela renforce l’incitation des opérateurs à utiliser des itinéraires plus courts tout en maintenant les coûts d’exploitation élevés.
Les frictions en matière de sécurité et d’exploitation restent importantes. Les restrictions autour du détroit d’Ormuz et de Bab el-Mandeb, les trajets plus longs des pétroliers, les transferts d’un navire à l’autre et les primes liées au risque de guerre ont limité la capacité utilisable des pétroliers. La congestion entre ports de conteneurs continue également d’absorber une certaine capacité. Le 20 octobre, le Service européen d’action extérieure a déclaré que l’opération Aspides faisait face à plus de demandes de protection que les navires de guerre disponibles ne pouvaient satisfaire, décrivant une crise des « deux détroits » affectant la région. L’UE a prolongé Aspides jusqu’au 28 février 2027, avec un mandat incluant l’accompagnement des navires commerciaux et leur protection contre les attaques.
Les avantages sont déjà visibles dans certains métiers. Les exportateurs indiens ont rapporté des cotations Tuticorin–Anvers/Rotterdam de 2 350 à 2 450 $ par conteneur de 40 pieds, contre 6 100 à 7 000 $ au pic de juillet. Les temps de transit Chennai–Rotterdam auraient été améliorés à 23 à 24 jours, passant de 34 à 36 jours via l’Afrique australe. Des avantages comparables n’avaient pas encore atteint les expéditions à destination des États-Unis. Les entreprises de logistique du Golfe, quant à elles, rapportent une forte hausse des coûts de transport, les marchandises étant redirigées via Oman, les Émirats arabes unis et la Jordanie avant d’être acheminées par voie terrestre vers l’Arabie saoudite. Ainsi, un transport maritime moins coûteux sur une seule route peut coexister avec une logistique intérieure plus coûteuse ailleurs.
À court terme, les taux risquent de rester volatils plutôt que de revenir proprement à la normale. Peter Sand, analyste en chef chez Xeneta, attribue en partie la résilience récente des taux destinés à l’Europe à une forte demande. Il s’attend à ce que les taux à destination des États-Unis s’assouplissent tout au long de 2026, ce qui illustre pourquoi une seule prévision mondiale de taux serait trompeuse. Plus de 100 navires de plus de 16 000 EVP ont traversé Suez depuis septembre, signalant le retour de grands navires, bien que la capacité globale reste inférieure aux niveaux d’avant la crise.
Bank of America n’a pas répondu à une demande de commentaire sur la méthodologie derrière ses chiffres. La note de recherche originale n’a pas pu être vérifiée de manière indépendante, et les chiffres de 65 % de la normale, 50 % en septembre et de 31 % en masse sèche devraient être attribués au titre plutôt que traités comme des statistiques confirmées indépendamment. Une correction a été apportée pour clarifier que les revenus des pétroliers ne sont pas un devis universel d’affrétement et varient selon l’itinéraire.
L’incertitude centrale est de savoir si l’amélioration de la sécurité perdure. Les preuves actuelles soutiennent une restauration partielle des routes commerciales — et non une suppression complète des coûts géopolitiques et d’exploitation qui rendaient le transport maritime coûteux. Pour l’instant, la reprise est réelle mais fragile, et le risque d’inflation qu’elle représente est crédible mais pas encore quantifiable.